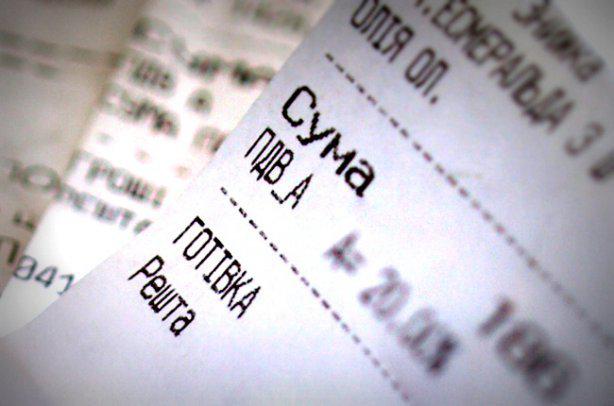
Звертаємо увагу платників податків, що фіскальний касовий чек на товари та послуги – це розрахунковий документ, надрукований реєстратором розрахункових операцій при проведенні розрахунків за продані товари або надані послуги.
Касовий чек повинен містити такі обов’язкові реквізити:
назву господарської одиниці;
адресу господарської одиниці;
індивідуальний податковий номер платника пдатку на додану вартість, якщо продавець платник ПДВ, перед номером друкуються великі літери “ПН”;
для суб‘єктів господарювання, що не є платниками ПДВ, – ідентифікаційний код за ЄДРПОУ або ідентифікаційний номер за ДРФО, перед яким друкуються великі літери “ІД”;
кількість, вартість придбаного товару або отриманої послуги;
вартість одиниці виміру товару або послуги;
найменування товару або послуги;
літерне позначення ставки ПДВ праворуч від надрукованої вартості товару або послуги;
Якщо не дали касовий чек, рівняни мають скаржитись податківцям
позначення форми оплати (готівкою, карткою, у кредит, чеками тощо) та суму коштів за даною формою оплати;
загальну вартість придбаних товарів (отриманих послуг) у межах чека, перед якою друкується слово “СУМА” або “УСЬОГО”;
для суб‘єктів господарювання, які зареєстровані як платники ПДВ, окремим рядком – літерне позначення ставки ПДВ, розмір ставки ПДВ у відсотках, загальну суму ПДВ за всіма зазначеними в чеку товарами (послугами), на початку рядка – великі літери “ПДВ”;
порядковий номер касового чека, дату (день, місяць, рік) та час (година, хвилина) проведення розрахункової операції;
фіскальний номер реєстратора розрахункових операцій, перед яким друкуються великі літери “ФН”;
– напис “ФІСКАЛЬНИЙ ЧЕК” та логотип виробника.
Податковий календар на червень 2013 року
Такі обов‘язкові реквізити фіскального чеку регламентовано Наказом ДПА України від 01.12.2000 року №614.
Про це повідомили у Відділі масово-роз’яснювальної роботи та звернень громадян ДПІ у м.Рівне.