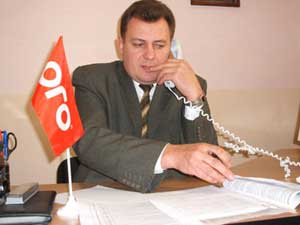
Триває кампанія декларування доходів, отриманих фізичними особами минулого року. Про особливості цьогорічної кампанії розповів під час “гарячої лінії” в редакції “ОГО” заступник начальника ДПІ в м.
Рівному Валентин ГЕРМАН.
— Поясніть, будь ласка, докладніше, хто повинен задекларувати доходи за 2006 рік?
— На відміну від попередніх років, коли громадяни, які отримали доходи поза основним місцем роботи, мали задекларувати їх, цьогоріч відбулися зміни. Нині задекларувати доходи повинні громадяни, які впродовж 2006 року отримували доходи від: нерезидентів (іншими словами — іноземні доходи), здійснення операцій з інвестиційними активами (продаж акцій, корпоративних прав тощо), доходів від інших громадян, здачі в найм житла чи земельних ділянок іншим громадянам, особі, та інших доходів, з яких минулого року податок не сплачувався.
— Чи треба декларувати доходи, отримані на заробітках за кордоном?
— Іноземні заробітки теж потрібно задекларувати та сплатити з них податки.Україна має угоди з метою уникнення подвійного оподаткування, підписані з 63-ма країнами світу. Декларуючи прибутки, отримані в іншій державі, громадянин має надати довідку від податкового органу іноземної держави про сплату податку. Це буде враховано при нарахуванні податку в Україні. Однак лише у тому випадку, якщо дохід отриманий у тій країні, яка має відповідну угоду з нашою державою. Такі документи підписані практично з усіма європейськими країнами.
— Я отримала спадщину від тітки, яка мешкала в Німеччині. Коли її оформляла, почула від нотаріуса, що маю сплатити податок. Чи правомірно це?
— Нотаріус мав рацію, ви маєте сплатити податок від прибутку, отриманого у вигляді спадщини. Це передбачено окремими статтями закону про доходи фізичних осіб, які почали діяти з 1 січня 2007 року. Спадщина, отримана від нерезидентів (тобто іноземних громадян) оподатковується за ставкою 15 відсотків, незалежно від ступеня спорідненості. Загалом же доходи, отримані у вигляді спадщини, оподатковувалися й торік. Але з цього року закон зазнав змін. Зокрема, тепер у випадку отримання спадщини членами сім’ї спадкодавця першого ступеня спорідненості (подружжя, діти, батьки), незалежно від типу спадщини (рухоме, нерухоме майно, кошти на рахунку в банку чи інший вид спадщини), податок не сплачується. Така пільга застосовується при отриманні спадщини особою, яка є інвалідом І групи, або дітьми-сиротами, чи дитиною, позбавленою батьківського піклування. В інших випадках ставка податку від 5 до 15 відсотків залежно від ступеня спорідненості. Аналогічна ситуація з подарунками.
— Моя бабуся вирішила продати свою сільську хату разом із землею, на якій вона стоїть. Чи повинна вона сплатити податок з отриманого прибутку, якщо так, то як він обчислюється?
— Якщо площа житлового будинку, враховуючи й розміри земельної ділянки, не перевищує 100 квадратних метрів, а нерухомість продається вперше за рік, податок при продажу не нараховується. Якщо ж площа перевищує цей розмір, оподатковується лише прибуток від надлишкової площі. Ставка — один відсоток. Якщо впродовж року одна людина продає більше одного об’єкта нерухомості, ставка оподаткування доходу збільшується до п’яти відсотків.