Гроші наші – житло ваше
Отримати кредит на житло сьогодні без перебільшень можна у будь-якому банку: чи то для купівлі нерухомості на первинному, чи то на вторинному ринках. Кожна з фінустанов запропонує клієнтові власну програму з ексклюзивними умовами — відсотками, комісійними, терміном кредитування, від якого залежатимуть річна відсоткова ставка й щомісячні платежі. Якщо ж ви ще не визначилися з об’єктом нерухомості, але таки маєте намір придбати квартиру, можете отримати в банку ще й попереднє рішення щодо можливості або неможливості оформлення кредиту.
— Отримавши від клієнта повний перелік документів, банк приймає рішення щодо можливості чи неможливості видачі позики, — пояснює начальник відділу роздрібного кредитування Рівненської філії ТОВ “Укрпромбанк” Дмитро ЛУЦИК. — За умови надання всіх необхідних документів, кредит в “Укрпромбанку” можна отримати протягом дня. Якщо ж позичальник ще не визначився з об’єктом нерухомості, він має можливість одержати у банку попереднє рішення, і якщо воно буде позитивним, особа може бути впевнена в тому, що матиме кредит.
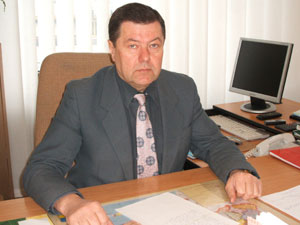
— Водночас взяти кредит з мінімальними витратами на його оформлення — одноразовою комісією в розмірі 200 гривень та відсутністю щомісячних комісій — бажаючим запропонують в обласному управлінні “Ощадбанку”, — каже заступник начальника обласного управління ВАТ “Державний Ощадний банк України” з роздрібного бізнесу Микола КОБЕРСЬКИЙ (на фото).
Банк розробив прозору методику оцінки кредитоспроможності позичальника, що дозволяє враховувати індивідуальні можливості кожного клієнта. Унікальність пропозицій полягає в тому, що розмір відсоткової ставки не залежить від терміну користування кредитом. При цьому є реальна можливість отримати кредит на максимальний строк під мінімально можливі відсотки.
“За” і “проти”
Особливу увагу при оформленні позики слід звертати не тільки на щомісячні платежі, а й на кінцевий рахунок, який доведеться сплатити позичальнику. Адже різниця між купівельною вартістю житла і сумою до оплати може бути відчутною. Чималу суму майбутньому власнику квартири доведеться викласти й за послуги нотаріуса, страхової компанії тощо. Включаючи до обов’язкових умов оформлення договору кредитування послуги страхових компаній, таким чином фінансові установи намагаються убезпечити себе від імовірних ризиків неповернення банківських коштів. Відтак вимагають страхувати не лише об’єкт нерухомості, а й життя позичальника.
У зв’язку з імовірним ризиком неповернення банківських коштів є у процедурі кредитування й певні обмеження, що унеможливлюють надання позики окремим категоріям громадян. Наприклад, особам, які мали проблеми з кредитами в інших банках. Для цього при фінансових установах діє служба безпеки, спеціалісти якої ретельно перевіряють інформацію про потенційних позичальників і в разі потреби інформують своїх колег.
Особливу увагу банки звертають на дотримання графіка платежів, щоб уникнути штрафних санкцій, які вираховуються у визначеному банком розмірі від суми заборгованості за кожний день затримки платежу. В іншому ж випадку, наполегливо нагадуючи про своє існування, банк вимагатиме розірвання кредитного договору і дострокової сплати повної суми заборгованості за кредитним договором, включаючи нараховані штрафні санкції.
Хоча є й такі клієнти, яким жити у борг до душі. Все й одразу — одночасно. Вони особливо не переймаються ні відсотками, ні комісіями, оформляють по декілька кредитів і цілком цим задоволені.